Giornale Degli Orologi
Menu
Menu

Tag: mercato

  • Chanel, l’orologeria, il mercato: il punto di vista di Frédéric Grangié

    Chanel, l’orologeria, il mercato: il punto di vista di Frédéric Grangié

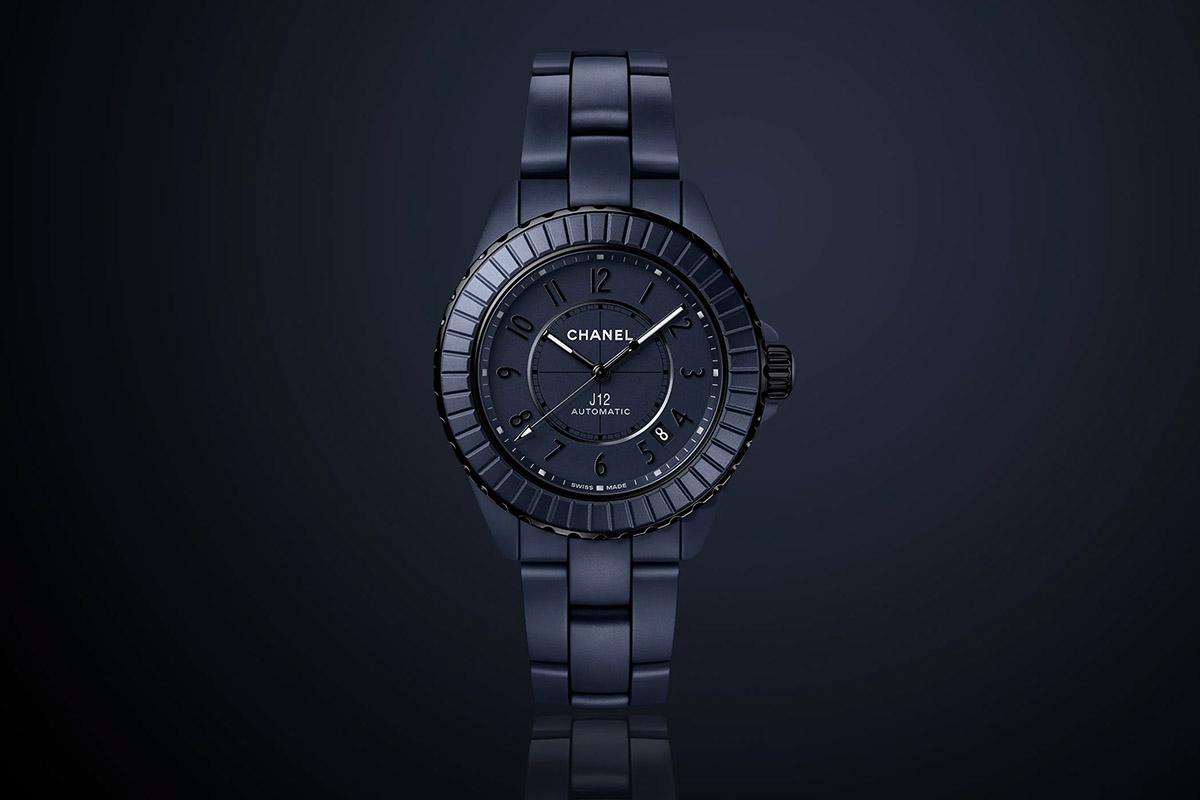
    Il 13 maggio scorso, Chanel ha organizzato a Milano un evento dedicato all’alta orologeria, nel quale ha coinvolto la stampa di settore. Per l’occasione, noi giornalisti abbiamo incontrato, in una tavola rotonda, il Presidente di Chanel Watches & Fine Jewelry, Frédéric Grangié, e il Direttore dello Studio de Création Horlogerie Arnaud Chastaingt.

    Mentre la chiacchierata con quest’ultimo ha toccato punti relativi alla creazione del nuovo J12 Bleu, Grangié ha offerto numerosi spunti e valutazioni sulla situazione del mercato, sull’ecosistema dell’orologeria svizzera e sul ruolo di Chanel nella valorizzazione e protezione di questo ecosistema. Ecco alcuni dei passaggi più significativi emersi dalle domande che Il Giornale degli Orologi e altri colleghi hanno posto a Grangié.

    Passato e presente

    Qual è l’obiettivo della Maison in orologeria, visti i massicci investimenti operati negli anni?
    La decisione più importante per l’orologeria di Chanel è venuta a fine anni ’80, dopo il lancio del Première nel 1987. Chanel decise allora che il modo in cui avrebbe creato gli orologi sarebbe stato lo stesso con cui creava moda, fragranze o beauty. Eravamo, e siamo, un’azienda integrata verticalmente e non c’era motivo di trattare l’orologeria in modo diverso. La cosa più semplice sarebbe stata dare in licenza il marchio a un’azienda di orologi che li avrebbe prodotti; noi invece comprammo negli anni ’90 la manifattura a La Chaux-de-Fonds e investimmo lì fin da allora.

    Quali sono state le tappe più significative di questo percorso?
    Il nostro primo, grande passo, è stato diventare specialisti nella ceramica con la nascita del J12 nel 2000. Siamo uno dei tre gruppi in Svizzera che lavorano completamente la ceramica dalla materia grezza al prodotto finale. Questo ci ha dato una forte base per sviluppare tutto ciò che avremmo voluto. Poi abbiamo cominciato a investire anche in altri marchi e manifatture – Bell&Ross, Kenissi, Romain Gauthier, François-Paul Journe, MB&F -, creando un ecosistema indipendente che nutre la creazione e il savoir-faire. Non è diverso da ciò che facciamo con la profumeria dal 1921 con il N° 5, che è ancora un best-seller dopo un secolo esattamente per questo motivo. Ciò che investiamo oggi tornerà nei prossimi decenni, nel prossimo secolo: siamo fiduciosi nel fatto che la Maison sarà ancora al top anche tra 100 anni, anche nell’orologeria che è la categoria più recente.

    Il futuro

    Pensate ad altre acquisizioni?
    Guardiamo ai competitor, che spesso sono anche nostri buoni amici, e restiamo umili. Amiamo ciò che facciamo ma allo stesso tempo dobbiamo tenere il passo e andare veloci. È importante essere un player di primo livello, ma ancora più importante che le nostre creazioni siano esattamente come le vogliamo noi. E continueremo a investire sempre di più in futuro. Abbiamo molte richieste da altri marchi per entrare nel nostro ecosistema. Se guardiamo agli ultimi 15 anni, Romain Gauthier è entrato nel 2011, Kenissi e François-Paul Journe nello stesso giorno del 2018, MB&F pochi mesi fa. Tra ciascuna di queste operazioni ci sono 6/8 anni, ma non so che cosa succederà da qui a qualche anno. Ci sono diversi modi per investire, sull’orologeria siamo molto seri.

    Pensate a uno spostamento verso la clientela maschile o avrete sempre una predominanza femminile?
    Circa il 95% dell’offerta di Chanel è femminile ed è esattamente ciò che vuole essere il Brand. È vero anche che abbiamo visto negli ultimi due anni molti collezionisti spostarsi su di noi da altri marchi. Produciamo orologi importanti e seri, ma con una componente pop che è molto cool e fa presa anche sull’appassionato. C’è poi il J12 Bleu che è del tutto gender free. Penso che la clientela maschile sia pronta per gli orologi Chanel, ma il focus principale delle nostre creazioni rimane femminile, anche se molti mercati stanno diventando gender free.

    Chanel e il mercato

    Come vede la situazione del mercato nel 2025?
    L’industria dell’orologeria vive di grandi cicli. Quando il mercato scende è importante avere la capacità di assorbire lo choc e di continuare a progettare il futuro. Così, quando si riprenderà, si sarà pronti: è un’industria che ragiona a lungo termine. Faccio un esempio. Noi possediamo parte della manifattura Kenissi, attraverso questo investimento controlliamo diversi subappaltatori che lavorano anche per altri brand. Ciò significa che sappiamo come va il mercato e che proiezioni avrà, perché vediamo ciò che fanno gli altri, sappiamo quali marchi stanno comprando i componenti e quali no. La risposta a queste difficoltà è avere diversi punti di forza. Per esempio, nel nostro caso, la distribuzione, legata al fashion con diversi tipi di creazioni principalmente femminili: quel mercato si sta comportando molto meglio di quello dell’orologeria e delle creazioni maschili. Inoltre credo che se nel mercato si portano i prodotti migliori e la qualità migliore, come è tipico di Chanel, allora si affronta nel modo giusto il rallentamento del mercato stesso.

    Alti e bassi come negli anni della pandemia…
    La pandemia è un ottimo esempio. Una delle caratteristiche di Chanel, come di altri grandissimi brand del lusso, è che non ha un e-commerce per orologi, moda ecc. Con la pandemia, tanti competitor sono venuti a dirci che, poiché chiudevamo i negozi, dovevamo aprire l’e-commerce. Non lo abbiamo fatto. Dicevano che stavamo perdendo un’opportunità, ma il periodo 2020/2021 è stato quello in cui abbiamo investito di più dal punto di vista industriale, nell’orologeria, nel retail, nel real estate. È stato un periodo lungo e doloroso, ma quando tutto è ripartito noi eravamo pronti. Gli stessi per i quali stavamo perdendo un’opportunità senza e-commerce hanno poi detto che siamo stati il brand che meglio ha gestito l’approccio alla crisi pandemica. 

    Chanel e l’orologeria svizzera

    Perché essere a Watches and Wonders?
    Abbiamo avuto difficoltà con l’organizzazione di Baselworld e con altri brand amici ci siamo staccati e siamo passati a Ginevra. Considerate che siamo anche fornitori di altri grandi nomi, siamo parte dell’ecosistema orologiero svizzero e alcuni degli investimenti che abbiamo fatto nei marchi indipendenti elvetici servono a proteggere e a valorizzare questo sistema. Venderemmo meno orologi se non fossimo a Watches and Wonders? Non è questo il punto. Il punto è che è bello far parte di un’industria che una volta all’anno si riunisce a presentare novità e prodotti, amiamo visitare gli stand degli altri marchi, c’è un senso di comunità che non vedo in altri settori. Ci conosciamo tutti e tutti sappiamo che dobbiamo proteggere quella che è la base del nostro settore.

    Quanto è importante per lei lavorare in un’azienda familiare e non in un grande gruppo?
    Molto. Conosco entrambi i business model perché vengo da oltre 20 anni in LVMH, ma quando lavori in settori come quello degli orologi e gioielli devi pensare sempre a lungo termine e noi lo facciamo. Non so quale altro brand avrebbe potuto giustificare gli investimenti che abbiamo fatto nella ceramica dai primi anni 2000, se non dicendo: da qui a 10, 20, 30 anni vedrete. Sono molto grato alle persone che 25 anni fa hanno preso questa decisione, perché oggi non solo siamo capaci di cose come il J12 Bleu, ma lavoriamo anche per altri marchi creando per loro della bella ceramica e loro stessi ci stimolano a migliorare sempre più. Torniamo all’idea di essere parte dell’ecosistema svizzero, che funziona solo perché ci rendiamo più forti l’uno con l’altro. Siamo competitor, ma lo facciamo funzionare. Abbiamo la consapevolezza del fatto che ciascuna decisione presa da ognuno avrà un grande impatto sul futuro di tutti.

  • Dietro le quinte (5): il futuro, scenari possibili

    Dietro le quinte (5): il futuro, scenari possibili

    Il futuro? Potrebbe avere tre parole chiave: internet, informazione e iniziativa.

    Internet

    C’è ben poco da dire. Lo sappiamo tutti che una parte consistente del commercio futuro avverrà su internet. Ricordando però che la credibilità è il punto fondamentale, il fulcro del commercio, anche informatico. I grandi gruppi sono già pronti e posseggono direttamente i propri Negozi Informatici Universali. Il vero problema è fornire ai Niu non solo un corredo di credibilità (che già non è facile), ma anche un adattamento alla realtà locale di ciascuna nazione, adattamento senza il quale il passaggio sarà più lento e doloroso. Internet implica un lavoro complesso sia dal punto di vista tecnico sia da quello umano. Il problema è che tecnici e dirigenti tendono un po’ troppo spesso a dimenticare che i compratori sono esseri umani prima ancora che unità commerciali passive. Anche perché subiscono l’impazienza – negativa, eppur comprensibile – degli “investitori”.

    Informazione

    Per conquistare credibilità, reputazione, avranno bisogno di informazione. Ma informazione “buona”. Informazione innanzitutto competente e credibile perché verificabile. Informazione sincera. Dopo un’orgia di fake sta diventando sempre più chiaro che la differenza fra imbonitori e informatori sarà sempre più essenziale per consentire al compratore di non farsi turlupinare. Anche nei casi di filiera d’acquisto “pulita”, è chiaro che se entri nella boutique di Caio nessuno ti parlerà male di Caio a meno che non voglia perdere il posto di lavoro.

    L’itinerario – prima o poi, ma prima sarebbe meglio – partirà quindi dall’informazione “di fiducia” che sarà possibile (dopo una verifica magari in boutique) usare come base, come trampolino per tuffarsi in scelte sempre e comunque impegnative in relazione al personale potere d’acquisto. In particolar modo perché si tratta di acquisti non di primaria necessità. Poter avere una propria informazione “di fiducia” – che sappia dirci la verità senza timore d’esser verificata – sarà essenziale. E lo sarà in un futuro piuttosto prossimo. La stessa Google ha dichiaratamente iniziato la transizione dagli algoritmi quantitativi a quelli qualitativi. In termini d’una volta equivale a dire che l’indice di gradimento, almeno per l’orologeria, è più importante degli indici d’ascolto.

    È una tendenza – ancora non ben consolidata – di alcuni uffici marketing. Chi prende una cartella stampa e la posta col copia/incolla non fa un lavoro giornalistico, ma un’altra cosa. Deve essere chiaro. Chi scrive di orologi e li vende fa una cosa che tradisce i lettori, oltre che la deontologia minima delle Giovani Marmotte del giornalismo. Ci vuole informazione chiara, più che opinioni non richieste. Ci vuole informazione non pilotata per fini personali, fermo restando che ognuno lavora per uno stipendio e non per la gloria. Ma la credibilità e la reputazione sono e saranno sempre più fondamentali perché ciascuno di noi ha sempre meno voglia di sprecare i propri soldi.

    Iniziativa

    Anche per questa ragione non è affatto vero che i negozi sono destinati all’estinzione, ma dovranno avere iniziativa. Anche in questo l’orologeria ha grandi potenzialità. Nella stragrande maggioranza dei  casi nuove generazioni di negozianti sono state ben educate da genitori e nonni per poter presto prendere in mano le redini del commercio. Giovani che non hanno alcuna intenzione di mollare la presa o di essere considerati come dinosauri prima del Grande Meteorite. Giovani che sono pronti ad assumere nuove iniziative, a mettersi in sintonia con il mondo che cambia, usando in modo nuovo la credibilità e la reputazione conquistate dalle precedenti generazioni.

    Magari con qualche eccezione. Alcuni ritengono (con buone ragioni, verrebbe da dire) che una delle soluzioni per il futuro potrebbe essere quella di arroccarsi (usandola come argomento di marketing) sulla moderna versione del tradizionale negoziante dei “bei tempi andati”. Tutti saremmo disposti a pagare di più per un salumaio di fiducia; a maggior ragione per un tipo di negoziante presso il quale far acquisti, per noi sempre e comunque impegnativi.

    Il futuro dovrà saper investire su questi giovani, senza i quali non si va da nessuna parte. Lo abbiamo visto in altri settori: quando i produttori non sanno investire sui giovani, sul loro desiderio di innovazione, sul loro entusiasmo, il commercio può comunque cavarsela puntando tutto sulla grande distribuzione, ad esempio. Ma se questa scelta comunque scellerata (chi non punta sui giovani non punta sul futuro) consente la sopravvivenza alle merci di grande distribuzione, con l’alta orologeria sarebbe impossibile. E gli investimenti fatti per creare nuove fabbriche in Svizzera, nuove manifatture si rivelerebbero un boomerang: la scelta giusta, forse, ma fatta nel momento (e nel modo) più tragicamente sbagliato.

    Un sincero ringraziamento per quanti sono arrivati al traguardo dell’ultima frase passando per il via della prima: spero che ne sia valsa la pena. Anche se, a dire il vero, mi sento in colpa perché ci sarebbe stato molto più di dire, a voler essere davvero esaustivi.

  • Dietro le quinte: la localizzazione del mercato globale

    Dietro le quinte: la localizzazione del mercato globale

    Il forte calo delle importazioni d’orologi svizzeri in Italia dello scorso ottobre (-13,4%) è dovuto solo in parte alla situazione d’instabilità politico/economica in cui ci troviamo. Dipende anche da una diffidenza dei turisti e dal taglio drastico dei consumi da parte degli stessi italiani, che preferiscono tenere da parte quel che hanno in attesa di tempi migliori o comunque di una situazione più chiara, nella quale sia possibile programmare qualcosa.

    E poi c’è un forte riordino del nostro tessuto commerciale: agli occhi dei produttori svizzeri in Italia ci sono troppi concessionari rispetto agli acquisti e questo vuol dire che troppi orologi restano fermi nelle casseforti dei negozianti, immobilizzando un capitale enorme, specialmente per quanto riguarda l’alto di gamma. Molti di questi orologi verranno ceduti ad intermediari che li pagheranno una frazione del prezzo e poi li rivenderanno su un mercato, definito “parallelo” perché non passa per i negozianti ed è quindi privo delle garanzie offerte dai concessionari.

    Ma il mercato parallelo non fa bene a nessuno, a partire da quei compratori che spesso si trovano al polso orologi non nuovi e privi di garanzia se non quella internazionale. È un danno per tutti, anche perché una delle caratteristiche del mercato orologiero è sempre stata una trasparenza forse non assoluta, ma certamente superiore a quella di quasi tutti gli altri settori. Specialmente quando il compratore rispetta, negli acquisti, la catena commerciale ufficiale.

    In questa situazione, ulteriormente complicata dalle implicazioni per ora non sempre positive delle nuove tecnologie, i produttori decidono di diminuire il numero dei concessionari nel tentativo di riprogrammare la rete commerciale – per avere meno sprechi e meno “incertezze operative”. Nel senso che sul web operano persone degnissime, ma anche veri e propri malfattori – e chi prende la fregatura tende sempre a dar la colpa alla marca, non al singolo operatore.

    È una strategia possibile, quella della riduzione dei concessionari, e lo è anche in previsione di un futuro mercato telematico di onestà garantita, con acquisti sicuri perché effettuati sui siti dei marchi e dei concessionari rimasti. Entrambi hanno tutto da perdere a comportarsi male nei confronti del compratore; e se gli orologi rimasti in cassaforte non fossero troppi potrebbero anche essere rivenduti come una sorta di “usato sicuro” o “a chilometro zero”, con reciproca soddisfazione di chi vende e chi compra. Sempre attraverso canali di vendita garantiti.

    Questa trasformazione, però, deve necessariamente passare per un sistema intelligente dei tagli, un sistema che tenga conto dell’enorme potenziale della provincia italiana – come di quella europea in generale. Sarà importante dividere in almeno due parti la comunicazione: da un lato quella internazionale, che trasmette i valori di base della marca; e dall’altro la capacità di tradurre, di adattare la comunicazione alle caratteristiche locali.

    Le filiali nazionali delle marche dovranno avere il potere di parlare meglio ai propri compratori, rispondendo alle paure e alle incertezze dei mercati locali. Alle filiali nazionali, insomma, andrà ceduto parte del marketing, quella parte tesa a conquistare la fiducia dei compratori. Solo così sarà possibile ricostruire la reputazione dei marchi affiancando a quella internazionale una “fiducia locale” che nel futuro sarà indispensabile sia per le vendite in negozio sia per quelle telematiche.

    Alcuni dei grandi gruppi finanziari dovranno scendere dal loro “piedistallo internazionale”, per molti versi troppo generico, e parlare con i compratori più da vicino, con l’aiuto degli operatori locali. L’Occidente ha meno soldi da spendere, specialmente per prodotti non immediatamente necessari come gli orologi; e l’Occidente è fatto di diversità locali che vanno rispettate e comprese, una per una. Il futuro del commercio – e forse non solo di quello – dipende molto da questo tipo di rispetto “su misura”. ”’”><\/script>‘