Giornale Degli Orologi
Menu
Menu

Tag: orologeria svizzera

  • Chanel, l’orologeria, il mercato: il punto di vista di Frédéric Grangié

    Chanel, l’orologeria, il mercato: il punto di vista di Frédéric Grangié

    Il 13 maggio scorso, Chanel ha organizzato a Milano un evento dedicato all’alta orologeria, nel quale ha coinvolto la stampa di settore. Per l’occasione, noi giornalisti abbiamo incontrato, in una tavola rotonda, il Presidente di Chanel Watches & Fine Jewelry, Frédéric Grangié, e il Direttore dello Studio de Création Horlogerie Arnaud Chastaingt.

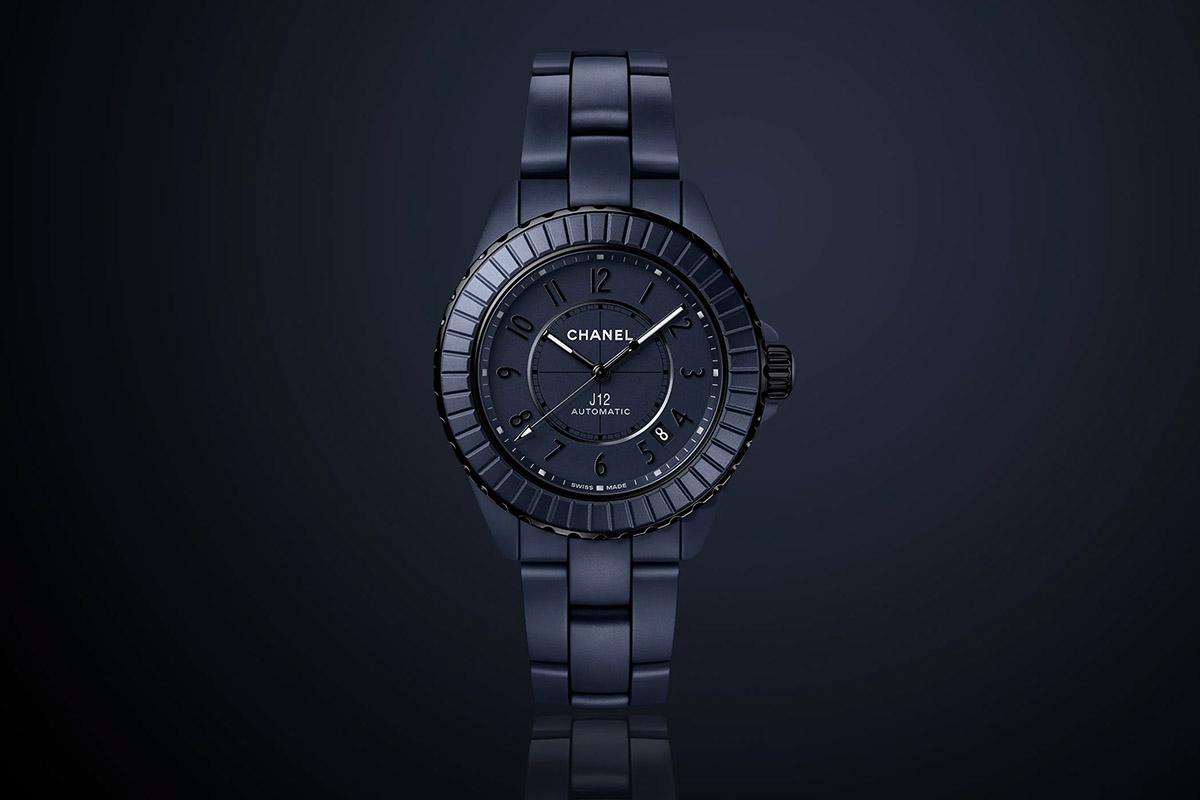
    Mentre la chiacchierata con quest’ultimo ha toccato punti relativi alla creazione del nuovo J12 Bleu, Grangié ha offerto numerosi spunti e valutazioni sulla situazione del mercato, sull’ecosistema dell’orologeria svizzera e sul ruolo di Chanel nella valorizzazione e protezione di questo ecosistema. Ecco alcuni dei passaggi più significativi emersi dalle domande che Il Giornale degli Orologi e altri colleghi hanno posto a Grangié.

    Passato e presente

    Qual è l’obiettivo della Maison in orologeria, visti i massicci investimenti operati negli anni?
    La decisione più importante per l’orologeria di Chanel è venuta a fine anni ’80, dopo il lancio del Première nel 1987. Chanel decise allora che il modo in cui avrebbe creato gli orologi sarebbe stato lo stesso con cui creava moda, fragranze o beauty. Eravamo, e siamo, un’azienda integrata verticalmente e non c’era motivo di trattare l’orologeria in modo diverso. La cosa più semplice sarebbe stata dare in licenza il marchio a un’azienda di orologi che li avrebbe prodotti; noi invece comprammo negli anni ’90 la manifattura a La Chaux-de-Fonds e investimmo lì fin da allora.

    Quali sono state le tappe più significative di questo percorso?
    Il nostro primo, grande passo, è stato diventare specialisti nella ceramica con la nascita del J12 nel 2000. Siamo uno dei tre gruppi in Svizzera che lavorano completamente la ceramica dalla materia grezza al prodotto finale. Questo ci ha dato una forte base per sviluppare tutto ciò che avremmo voluto. Poi abbiamo cominciato a investire anche in altri marchi e manifatture – Bell&Ross, Kenissi, Romain Gauthier, François-Paul Journe, MB&F -, creando un ecosistema indipendente che nutre la creazione e il savoir-faire. Non è diverso da ciò che facciamo con la profumeria dal 1921 con il N° 5, che è ancora un best-seller dopo un secolo esattamente per questo motivo. Ciò che investiamo oggi tornerà nei prossimi decenni, nel prossimo secolo: siamo fiduciosi nel fatto che la Maison sarà ancora al top anche tra 100 anni, anche nell’orologeria che è la categoria più recente.

    Il futuro

    Pensate ad altre acquisizioni?
    Guardiamo ai competitor, che spesso sono anche nostri buoni amici, e restiamo umili. Amiamo ciò che facciamo ma allo stesso tempo dobbiamo tenere il passo e andare veloci. È importante essere un player di primo livello, ma ancora più importante che le nostre creazioni siano esattamente come le vogliamo noi. E continueremo a investire sempre di più in futuro. Abbiamo molte richieste da altri marchi per entrare nel nostro ecosistema. Se guardiamo agli ultimi 15 anni, Romain Gauthier è entrato nel 2011, Kenissi e François-Paul Journe nello stesso giorno del 2018, MB&F pochi mesi fa. Tra ciascuna di queste operazioni ci sono 6/8 anni, ma non so che cosa succederà da qui a qualche anno. Ci sono diversi modi per investire, sull’orologeria siamo molto seri.

    Pensate a uno spostamento verso la clientela maschile o avrete sempre una predominanza femminile?
    Circa il 95% dell’offerta di Chanel è femminile ed è esattamente ciò che vuole essere il Brand. È vero anche che abbiamo visto negli ultimi due anni molti collezionisti spostarsi su di noi da altri marchi. Produciamo orologi importanti e seri, ma con una componente pop che è molto cool e fa presa anche sull’appassionato. C’è poi il J12 Bleu che è del tutto gender free. Penso che la clientela maschile sia pronta per gli orologi Chanel, ma il focus principale delle nostre creazioni rimane femminile, anche se molti mercati stanno diventando gender free.

    Chanel e il mercato

    Come vede la situazione del mercato nel 2025?
    L’industria dell’orologeria vive di grandi cicli. Quando il mercato scende è importante avere la capacità di assorbire lo choc e di continuare a progettare il futuro. Così, quando si riprenderà, si sarà pronti: è un’industria che ragiona a lungo termine. Faccio un esempio. Noi possediamo parte della manifattura Kenissi, attraverso questo investimento controlliamo diversi subappaltatori che lavorano anche per altri brand. Ciò significa che sappiamo come va il mercato e che proiezioni avrà, perché vediamo ciò che fanno gli altri, sappiamo quali marchi stanno comprando i componenti e quali no. La risposta a queste difficoltà è avere diversi punti di forza. Per esempio, nel nostro caso, la distribuzione, legata al fashion con diversi tipi di creazioni principalmente femminili: quel mercato si sta comportando molto meglio di quello dell’orologeria e delle creazioni maschili. Inoltre credo che se nel mercato si portano i prodotti migliori e la qualità migliore, come è tipico di Chanel, allora si affronta nel modo giusto il rallentamento del mercato stesso.

    Alti e bassi come negli anni della pandemia…
    La pandemia è un ottimo esempio. Una delle caratteristiche di Chanel, come di altri grandissimi brand del lusso, è che non ha un e-commerce per orologi, moda ecc. Con la pandemia, tanti competitor sono venuti a dirci che, poiché chiudevamo i negozi, dovevamo aprire l’e-commerce. Non lo abbiamo fatto. Dicevano che stavamo perdendo un’opportunità, ma il periodo 2020/2021 è stato quello in cui abbiamo investito di più dal punto di vista industriale, nell’orologeria, nel retail, nel real estate. È stato un periodo lungo e doloroso, ma quando tutto è ripartito noi eravamo pronti. Gli stessi per i quali stavamo perdendo un’opportunità senza e-commerce hanno poi detto che siamo stati il brand che meglio ha gestito l’approccio alla crisi pandemica. 

    Chanel e l’orologeria svizzera

    Perché essere a Watches and Wonders?
    Abbiamo avuto difficoltà con l’organizzazione di Baselworld e con altri brand amici ci siamo staccati e siamo passati a Ginevra. Considerate che siamo anche fornitori di altri grandi nomi, siamo parte dell’ecosistema orologiero svizzero e alcuni degli investimenti che abbiamo fatto nei marchi indipendenti elvetici servono a proteggere e a valorizzare questo sistema. Venderemmo meno orologi se non fossimo a Watches and Wonders? Non è questo il punto. Il punto è che è bello far parte di un’industria che una volta all’anno si riunisce a presentare novità e prodotti, amiamo visitare gli stand degli altri marchi, c’è un senso di comunità che non vedo in altri settori. Ci conosciamo tutti e tutti sappiamo che dobbiamo proteggere quella che è la base del nostro settore.

    Quanto è importante per lei lavorare in un’azienda familiare e non in un grande gruppo?
    Molto. Conosco entrambi i business model perché vengo da oltre 20 anni in LVMH, ma quando lavori in settori come quello degli orologi e gioielli devi pensare sempre a lungo termine e noi lo facciamo. Non so quale altro brand avrebbe potuto giustificare gli investimenti che abbiamo fatto nella ceramica dai primi anni 2000, se non dicendo: da qui a 10, 20, 30 anni vedrete. Sono molto grato alle persone che 25 anni fa hanno preso questa decisione, perché oggi non solo siamo capaci di cose come il J12 Bleu, ma lavoriamo anche per altri marchi creando per loro della bella ceramica e loro stessi ci stimolano a migliorare sempre più. Torniamo all’idea di essere parte dell’ecosistema svizzero, che funziona solo perché ci rendiamo più forti l’uno con l’altro. Siamo competitor, ma lo facciamo funzionare. Abbiamo la consapevolezza del fatto che ciascuna decisione presa da ognuno avrà un grande impatto sul futuro di tutti.
  • LuxeConsult, Morgan Stanley e l’orologeria svizzera nel 2024

    LuxeConsult, Morgan Stanley e l’orologeria svizzera nel 2024

    I numeri ufficiali dei grandi marchi orologieri svizzeri sono da sempre meglio custoditi dei tre segreti di Fatima. Potreste torturare manager e amministratori delegati, ma non scucireste loro nemmeno una virgola su vendite, ricavi e fatturati. Per fortuna, però, in questo caso non serve scomodare il Papa per avere qualche idea. Anche quest’anno, come nei precedenti sette, ci hanno pensato la società di consulenza LuxeConsult e l’istituto finanziario Morgan Stanley a provare a fotografare le performance dei 50 brand principali sul mercato nel 2024.

    Lo hanno fatto elaborando stime relative a fatturato, numero di pezzi venduti, quote di mercato e prezzo medio, per limitarmi ai dati più significativi. Uno studio che, insieme al Deloitte Swiss Watch Industry Study, è lo strumento più chiaro e attendibile per avere un’idea della direzione presa dall’industria orologiera svizzera.

    La top 50 del report relativo al 2023 (fonte: LuxeConsult, Morgan Stanley Research estimates)

    Se, da un lato, il rapporto relativo al 2023 aveva mostrato un record nell’andamento del mercato, dall’altro indicava un potenziale rallentamento delle vendite per il 2024. Una frenata dovuta a un contesto macroeconomico e geopolitico incerti, che avrebbero potuto influire sulla domanda negli Stati Uniti, in Europa e soprattutto in Cina. Non che fosse necessario essere il Divino Otelma per prevederlo, ma i dati di export del 2024 hanno confermato in pieno le previsioni di LuxeConsult e Morgan Stanley e il loro nuovo rapporto annuale ci mette sopra il suo bel timbro.

    L’industria e le conferme di LuxeConsult e Morgan Stanley

    Come ho scritto poco più di un mese fa, secondo la Federazione svizzera dell’industria orologiera (FHS), esportazioni e fatturato globale nel 2024 sono calati. Chi lo ha visto come una normalizzazione, chi come l’inizio di una recessione. In ogni caso, gli attori dell’industria hanno lavorato all’insegna della prudenza. Se, da un lato, la FHS fornisce un’immagine generale del settore, il rapporto di LuxeConsult e Morgan Stanley ha il pregio di fare “nomi e cognomi”. Fuor di metafora, di analizzare le performance dei marchi affiancandovi numeri e percentuali. Stimati, sottolineo ancora.

    Ciò che colpisce nel rapporto annuale riferito al 2024 è la certificazione di una polarizzazione del mercato. Da una parte i grandi brand che non hanno quasi sofferto o hanno continuato a crescere; dall’altra, il medio e basso di gamma che ha registrato un calo delle vendite. È una dinamica comune a quasi tutte le categorie merceologiche che fanno parte dei beni di lusso, ma nell’orologeria la tendenza è ancora più evidente. Lo scorso anno, gli orologi con un prezzo superiore ai 50mila franchi hanno rappresentato il 33,5% del valore totale delle esportazioni svizzere.

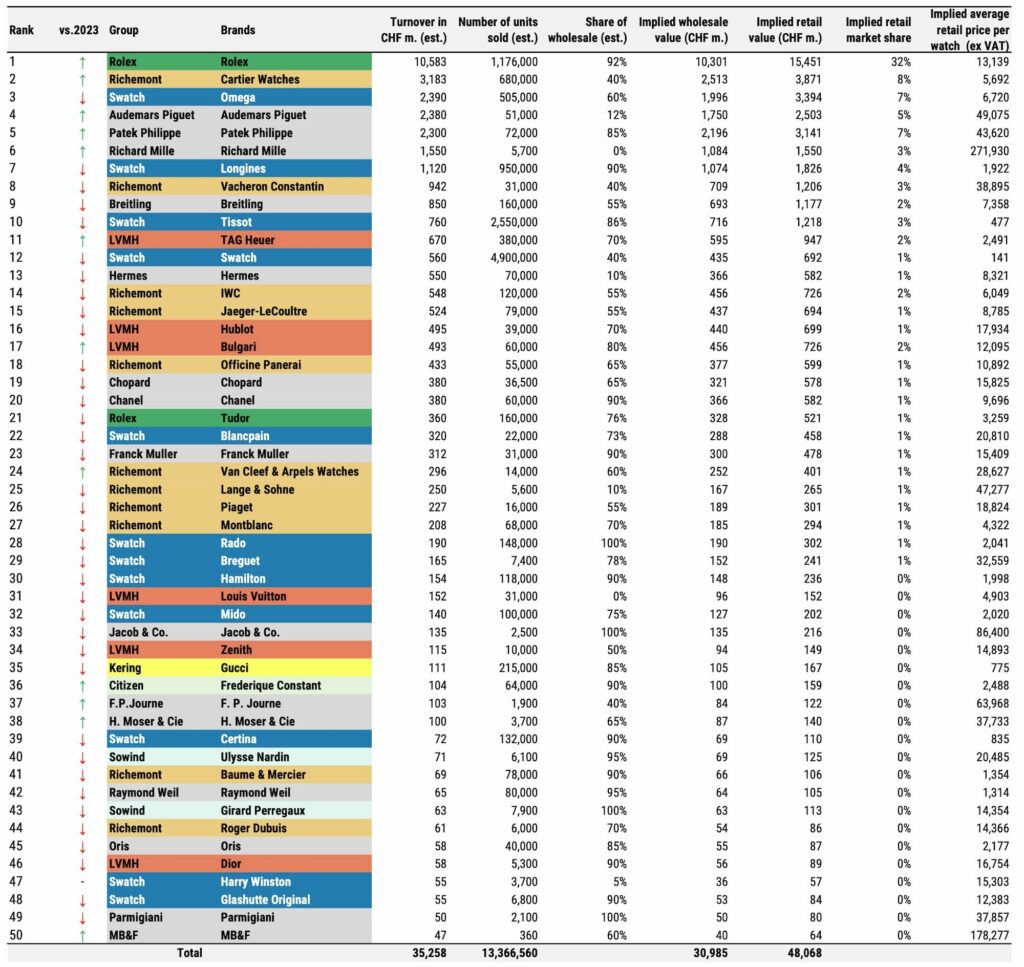
    Inoltre, va sottolineato che nel 2024 non si è contratto solo il fatturato complessivo stimato dei primi 50 marchi, passato dai 36,127 miliardi di franchi del 2023 a 35,258 miliardi, ma anche il numero di pezzi venduti, passati da quasi 16 milioni a poco più di 13 milioni. Prima ho scomodato il Divino Otelma, ora scomodo Einstein: non serve essere un genio per capire che questa dinamica indica un aumento significativo del prezzo medio degli orologi nel corso di un anno. Certo, ci potranno anche essere marchi che hanno venduto meglio le referenze più costose, ma il trend generale parla di un innalzamento di buona parte delle soglie di prezzo.

    La top 10 di LuxeConsult e Morgan Stanley

    Entrando nel dettaglio dei marchi, la classifica dei primi dieci per fatturato non è cambiata dal 2023: Rolex, Cartier, Omega, Audemars Piguet, Patek Philippe, Richard Mille, Longines, Vacheron Constantin, Breitling, Tissot. Di questi, la metà è cresciuta rispetto all’anno prima, altri cinque sono calati. E dei cinque cresciuti, quattro sono brand indipendenti: Rolex (10,5 miliardi di franchi circa), Audemars Piguet (2,4 miliardi), Patek Philippe (2,3) e Richard Mille (1,6). Il quinto cresciuto è Cartier (a oltre 3 miliardi).

    La top 50 relativa al 2024. A fianco dei brand, una freccina indica chi è salito e chi è sceso: (fonte: LuxeConsult, Morgan Stanley Research estimates)

    Uno sguardo dettagliato alle prime posizioni evidenzia quella polarizzazione cui ho accennato all’inizio. Se i quattro indipendenti di cui sopra continuano a crescere pur in una situazione generale non facile, i gruppi quotati in Borsa hanno perso quote di mercato complessive. Giù LVMH – pur con le eccezioni di Bulgari e TAG Heuer, passato dal 15° all’11° posto -, Richemont e Swatch Group, che ha registrato un calo delle vendite del 14,6%. Stesso destino per altri indipendenti meno strutturati. Nello specifico, il dato aggregato di Rolex, Patek Philippe, Audemars Piguet e Richard Mille parla di una quota di mercato del 47%. Nel 2019, ultimo anno “sano” prima dello tsunami del Covid, questa percentuale si fermava al 36,8.

    Clamoroso il caso di Rolex che, pur essendo cresciuto meno nel 2024 rispetto al 2023, è arrivato ad avere una quota di mercato del 32%, dal 30% dell’anno prima. Solo Rolex, senza Tudor, che anzi è passato dalla 17a alla 21a posizione (da 545 a 360 milioni di franchi). Per quanto ne so, nessun altro marchio nel mondo del lusso ha una posizione così dominante nel proprio settore merceologico. A suffragare un aumento medio dei prezzi o la predilezione per referenze preziose, c’è la dinamica proprio di Rolex. Meno pezzi venduti (da 1 milione e 240.000 a 1 milione e 176.000) ma fatturato in crescita.

    I gioiellieri e gli indipendenti

    Un discorso a parte merita Cartier, secondo dietro a Rolex pur con uno scarto abissale (poco più di 3 miliardi di fatturato, 680.000 pezzi venduti e una quota di mercato dell’8%). È infatti, insieme a Van Cleef & Arpels, l’unico marchio del Gruppo Richemont in crescita. E non è un caso che entrambi siano gioiellieri e orologiai: l’altro brand con questa natura, Bulgari, è cresciuto anch’esso guadagnando quote di mercato (da 1% a 2%) e fatturato (da 445 milioni di franchi a quasi 500). L’altro gioielliere, Harry Winston, secondo LuxeConsult e Morgan Stanley, è finito nella spirale negativa di Swatch Group dimezzando il fatturato stimato, da 111 a 55 milioni.

    Il report evidenzia infine una tendenza interessante, soprattutto per i collezionisti. La crescita costante e continua dei piccoli marchi artigianali e indipendenti come H. Moser & Cie. e F.P. Journe. Manifatture da poche centinaia se non decine di pezzi all’anno, con prezzi medi di decine di migliaia di euro, stando alle analisi dello studio sono destinate a non conoscere crisi, almeno nel breve termine. Merito di una crescente attenzione verso l’altissima orologeria artigianale e della loro capacità di offrire prodotti con una forte identità distintiva. Non a caso, al 50° posto della classifica è entrato per la prima volta MB&F.

    Una tendenza, quest’ultima, che a suo modo è anch’essa polarizzazione. Anche se quella vera, su cui LuxeConsult e Morgan Stanley ci danno materia per pensare, si trova al vertice della piramide. Con i loro marchi, Rolex, Swatch Group, Richemont e Patek Philippe insieme hanno il 77% delle quote di mercato, che diventano l’82% se ci aggiungiamo LVMH. Too big to fail, insomma, tanto i gruppi quanto l’intera orologeria svizzera? Meditate gente, meditate…

  • Orologeria svizzera: un 2024 zoppicante e un 2025 da decifrare

    Orologeria svizzera: un 2024 zoppicante e un 2025 da decifrare

    È inutile girarci intorno. Il 2024 è stato un anno complicato per l’orologeria svizzera. La parola più utilizzata negli ambienti dell’industria è “normalizzazione”, dopo anni strepitosi caratterizzati dal rimbalzo post-Covid. Una normalizzazione che si è tradotta in un -2,8% fatturato, sceso a meno di 26 miliardi di franchi dai 26,750 del 2023. Giù anche i volumi, con un -9,4% pari a -1,6 milioni di unità, che si sono attestati su un livello storicamente basso: 15,3 milioni di pezzi esportati. E anche se le statistiche della Federazione dell’industria orologiera svizzera (FH) sottolineano un +4,6% nel biennio 2022-’24, ad analizzare le percentuali dello scorso anno sui vari mercati, le cifre negative non sono poche.

    Anni strepitosi dopo la pandemia, scrivevo. Nel 2021 il ritorno ai livelli pre-crisi già a settembre e la performance positiva del quarto trimestre avevano prodotto i migliori risultati di sempre per il settore: 22,3 miliardi di franchi, +2,7% rispetto al 2019, con la FH che non considerava il 2020. Il +31,2% rispetto a quell’anno non fa statistica. Il 2021 aveva fatto segnare anche un +0,2% rispetto al record del 2014.

    Ancor meglio il 2022, con un export a 24,8 miliardi di franchi, +11,4% sul 2021. Il 2023 è stato invece l’anno delle prime avvisaglie. Chiuso con un +7,6% sul 2022 (a 26,7 miliardi di franchi), ha avuto due volti: dopo la crescita nella prima metà dell’anno (+11,8%), nel secondo semestre si è cominciato a tirare il freno a mano: +3,6%. Preludio a un 2024 zoppicante, in cui l’effetto rimbalzo è scemato. Dovuto a un mix di frenesia da revenge shopping e corsa all’acquisto principalmente per investimento, come tutte le bolle era destinato a scoppiare. E così è stato.

    Il 2024 dell’orologeria svizzera in alcuni mercati

    Gli Stati Uniti sono rimasti nel 2024 il primo mercato per l’orologeria svizzera e l’unico tra i primi cinque a crescere costantemente dal 2022: +5%, a oltre 4 miliardi di franchi. Per fortuna. Perché la zavorra del combinato disposto Cina-Hong Kong, che ha portato in rosso la cifra finale, avrebbe potuto fare danni peggiori senza la crescita americana e giapponese (il terzo mercato: +7,8%). Il -25,8% della Cina e il -18,7% di Hong Kong sono numeri pesanti, soprattutto perché a oggi non si vede una prossima inversione di tendenza. Sono cifre figlie di un mix tra instabilità geopolitica, congiunture economiche sfavorevoli e politiche nazionali restrittive.

    In tutto questo, l’Italia si è confermata nella Top 10 dei mercati per l’orologeria svizzera, piazzandosi decima e con un calo di fatturato tutto sommato contenuto, anno su anno: -1,6%, a poco più di un miliardo di franchi. Giusto per completezza, oltre a Usa e Giappone, solo due altri mercati tra i primi dieci hanno fatto registrare il segno più: Francia (+2,5%) ed Emirati Arabi (+0,6%).

    I grandi gruppi in chiaroscuro

    Numeri, quelli dell’export dell’orologeria svizzera nel 2024, che si riflettono nei dati dei grandi gruppi che producono o possiedono i principali marchi. Richemont, holding finanziaria elvetica che possiede gran parte dei brand dell’alto di gamma – da A. Lange & Söhne a IWC, da Jaeger LeCoultre a Cartier – dopo un primo semestre deludente, nel terzo trimestre dell’esercizio fiscale 2024/’25 (termina il 31 marzo prossimo) ha registrato risultati sopra le stime nelle principali divisioni e in quasi tutti i mercati. La crescita dei ricavi, a tassi correnti e costanti, è stata del 10%, a 6,2 miliardi di euro. Se da un lato le vendite del marchi della gioielleria (Buccellati, Cartier, Van Cleef & Arpels e Vhernier) hanno segnato +14%, il comparto orologi ha continuato a scendere, ma ha ridotto il calo: da -13% a -8%.

    Il gruppo francese del lusso LVMH, che possiede Bulgari, Hublot, TAG Heuer e Zenith, non ha fatto meglio. Il fatturato 2024 è sceso del 2% a 84,6 miliardi di euro dai quasi 86,2 miliardi del 2023. Giù del 17% anche i profitti. Senza entrare nel dettaglio, la divisione orologi e gioielli del Gruppo ha fatto segnare un -3% a 10,5 miliardi di franchi, dovuto principalmente, anche in questo caso, alle difficoltà in Asia.

    Dei grandi gruppi, l’unico orologiero puro è Swatch Group: anche qui le cifre sono quello che sono, per limitarsi ai dati macro. Fatturato netto di 6,735 miliardi di franchi, -12.2%, a tassi di cambio costanti (-14.6% a tassi attuali). Utile operativo a 304 milioni da 1 miliardo e 191 milioni del 2023. Margine operativo pari al 4.5% (15.1% nel 2023). Utile netto di 219 milioni contro i precedenti 890. Margine netto pari al 3.3% (esercizio precedente: 11.3%). Cash flow operativo di 333 milioni a fronte dei 615 del 2023. Liquidità netta di 1,376 miliardi da 1,988.

    Lo Stato a sostegno dell’orologeria svizzera

    Il quadro di difficoltà aveva spinto lo scorso settembre le autorità svizzere a sostenere il settore con misure straordinarie. Come testimonia il caso di Sowind Group, proprietario di Ulysse-Nardin e Girard-Perregaux, che aveva ricevuto il sostegno del Governo per continuare a pagare circa 50 dei suoi 320 lavoratori passati all’orario ridotto. 

    Lo aveva confermato a Bloomberg Patrick Pruniaux, Ceo e Presidente di Sowind Group, il primo Ceo di un marchio di orologi a rivelare che stava utilizzando il regime di lavoro a tempo ridotto per gestire i costi durante la flessione della domanda: «Per ora si tratta di una piccola crisi dell’orologeria, leggermente scollegata dall’economia. Quest’anno è una sfida», aveva dichiarato.

    Che 2025 sarà?

    Detto questo, da molti analisti il 2025 è visto ancora come un anno di prudenza, in attesa di un vero rimbalzo dell’orologeria svizzera nel 2026. Lo conferma, per esempio, Jean-Philippe Bertschy, esperto di orologeria che opera nella banca d’affari elvetica Vontobel e che recentemente ha dichiarato al sito swissinfo.ch: «La mancanza di appetito dei consumatori cinesi per i prodotti di lusso è la ragione principale di questa situazione complicata per il settore». Aggiungendo che «i marchi del lusso che offrono prodotti di alta qualità, emozionali e con un forte legame con la clientela continueranno a guadagnare quote di mercato. Si preannuncia invece un anno molto difficile per gli altri marchi e per tutti i fornitori del settore».

    Perché non va dimenticato che quella dell’orologeria svizzera è una filiera completa e complessa, della quale l’orologio è solo il prodotto finale. È un ecosistema composto da numerosi fornitori e subfornitori, spesso locali e di piccole dimensioni: i quali sono stati messi molto sotto pressione prima dal Covid e poi dall’andamento degli ultimi due anni. Per quanto i grandi marchi siano riusciti a mantenere i livelli occupazionali, il caso di Sowind che ho citato sopra (non isolato) rimane importante.

    Dazi sull’orologeria svizzera: c’è il rischio?

    A spingere il settore dell’orologeria svizzera alla cautela per il 2025 è ancora l’incertezza geopolitica globale, alla quale si è aggiunto il rischio di una “guerra dei dazi” su larga scala che il Neopresidente americano Donald Trump sembra avere già innescato. Per quanto la Svizzera non sia parte dell’Ue, contro la quale ha tuonato The Donald, nessuno sa con certezza se o come eventuali dazi saranno applicati dai governi nel 2025. Anche se è chiaro che, nel caso, non saranno utilizzati come generatori di entrate, ma come armi per costringere ad agire in settori non sempre legati al commercio.

    Ciò significa che c’è incertezza sulla possibilità che si applichino dazi, su quali siano gli obiettivi e sulla loro durata. Inoltre, in caso siano imposti, non si sa se l’industria degli orologi di lusso e in particolare l’orologeria svizzera sarà un bersaglio, sia dal lato dell’offerta sia da quello del consumo. L’industria orologiera globale è piuttosto piccola rispetto alla maggior parte degli standard del settore e quindi fare pressione su di essa non porterebbe a troppe concessioni politiche. In ogni caso, il peggior nemico dei mercati non è il segno meno, ma l’incertezza. E su questo fronte ce n’è tanta.

    Rimane comunque la possibilità concreta che eventuali dazi aumentino il prezzo d’acquisto di un nuovo orologio per i consumatori o che provochino un aumento dei prezzi delle parti e dei componenti dell’orologio stesso. Ciò che rende problematici gli aumenti dovuti ai dazi è il fatto che l’industria orologiera, in generale, ha fatto lievitare i prezzi al dettaglio negli ultimi anni. Un nuovo aumento creerebbe degli shock di mercato che impedirebbero a molti consumatori, intenzionati a comprare, di procedere con l’acquisto.

    Se i prezzi cominciassero a calare…

    Una risposta coraggiosa da parte dei marchi, non solo dell’orologeria svizzera, potrebbe essere una riduzione dei prezzi. Se i loro prodotti costassero meno, anche con l’applicazione di dazi i prezzi al dettaglio non apparirebbero così alti come per i prodotti di altri settori. Quindi, in un mercato in cui l’aumento dei costi sarebbe imposto unilateralmente, solo chi sarà in grado di avere costi di produzione più bassi potrà offrire ai consumatori prezzi competitivi.

    Molti brand potrebbero essere saggi fermando la corsa agli aumenti o invertendo la tendenza, in modo da rendere i loro prodotti più competitivi in un mercato in cui tutti gli orologi costeranno di più. In alternativa, i marchi che hanno aumentato i prezzi potrebbero non essere in grado di farli crescere ulteriormente e dovranno assorbire l’aumento dei costi di gestione, invece di trarre vantaggio dagli aumenti dei profitti dovuti ai prezzi più alti.

    Del resto, di fronte alla riduzione dei volumi e alla decrescita delle vendite in alcuni mercati storici, molti marchi hanno cercato di mantenere i profitti semplicemente chiedendo ai clienti di pagare di più. Peccato che alcuni beni di lusso costino più del doppio rispetto a pochi anni fa e molti abbiano registrato aumenti a doppia cifra nel giro di pochi anni. L’alternativa a un bagno di umiltà e a una politica commerciale più avveduta sarebbe un aumento degli stock, che indurrebbe marchi e retailer a politiche di sconto che preferirebbero evitare. Un cane che si morde la coda. Ecco perché per il 2025 l’orologeria svizzera – già di per sé un settore tutt’altro che cuor di leone – invoca prudenza. C’è da sperare che guardare al 2026 come all’anno del rilancio non sia solo uno spostare avanti il problema. Se così fosse, il problema rischierebbe di diventare davvero grosso.